केन्द्र ने SC में किया MDR का बचाव… कहा- व्यापारियों को हमेशा के लिए मुफ्त UPI का भरोसा कभी नहीं दिया
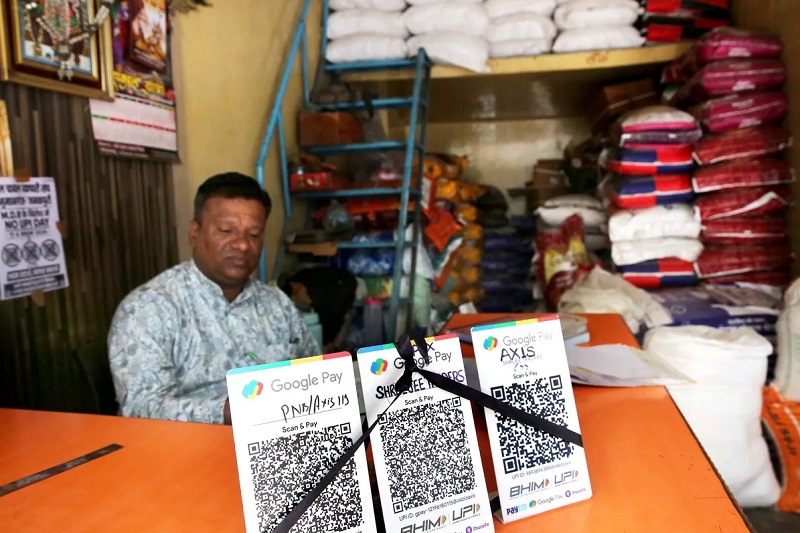
नई दिल्ली। यूपीआई से भुगतान (UPI Transactions) करने वाले कारोबारियों को हमेशा मुफ्त लेनदेन की सुविधा देने का कोई वादा नहीं किया गया था। केंद्र सरकार (Central Government) ने गुरुवार को सुप्रीम कोर्ट (Supreme Court) में यह दलील दी। इसके साथ ही सरकार ने 2,000 रुपये से अधिक के कुछ UPI लेनदेन पर मर्चेंट डिस्काउंट रेट (MDR) लगाने के प्रस्ताव का बचाव किया है।
केंद्र ने चार नवंबर को सुप्रीम कोर्ट में दाखिल अपने जवाबी हलफनामे में कहा कि MDR की संशोधित व्यवस्था पर इसे लागू करने से काफी पहले विचार शुरू हो गया था। इस व्यवस्था को अंतिम रूप देने से पहले संबंधित पक्षों से भी चर्चा की गई थी।
सरकार ने कहा कि कारोबारियों को लगातार शून्य MDR व्यवस्था जारी रखने का कोई विशेष आश्वासन नहीं दिया गया था। साथ ही, इस व्यवस्था के लिए सरकार की ओर से दी जाने वाली सब्सिडी अनिवार्य नहीं, बल्कि सरकार के विवेक पर निर्भर थी।
यह जवाब वकील अंजन दत्ता की ओर से दाखिल जनहित याचिका (PIL) के संबंध में दिया गया है। याचिका में MDR की संशोधित व्यवस्था को चुनौती दी गई है। याचिकाकर्ता ने दलील दी है कि यह व्यवस्था संविधान के अनुच्छेद 14 और 19(1)(g) के तहत मिले मौलिक अधिकारों का उल्लंघन करती है।
2,000 रुपये की सीमा को सही ठहराने के लिए सरकार ने क्या कहा?
केंद्र सरकार ने लेनदेन की रकम, भुगतान के तरीके और कारोबारी श्रेणी के आधार पर अलग-अलग व्यवस्था रखने को उचित बताया है। सरकार के मुताबिक, 2,000 रुपये की सीमा इसलिए तय की गई है ताकि आम खुदरा लेनदेन और छोटे कारोबारियों पर अतिरिक्त बोझ न पड़े।
सरकार ने अपने हलफनामे में कहा कि इस व्यवस्था के तहत बड़े मूल्य के लेनदेन पर मामूली शुल्क लगाया जा सकता है। ऐसे कारोबारी इस शुल्क को वहन करने की बेहतर स्थिति में हैं।
केंद्र ने UPI और RuPay डेबिट कार्ड के साथ अलग-अलग व्यवहार किए जाने का भी बचाव किया। उसका कहना है कि दोनों भुगतान प्रणालियों की तकनीकी संरचना, कारोबारी व्यवस्था और लागत का ढांचा अलग-अलग है। सरकार के मुताबिक, RuPay पर शून्य MDR की व्यवस्था जारी रखने का उद्देश्य घरेलू कार्ड नेटवर्क को बढ़ावा देना है।
कारोबारियों के मौलिक अधिकारों का उल्लंघन नहीं: केंद्र
केंद्र ने दलील दी कि MDR की संशोधित व्यवस्था कारोबारियों के व्यवसाय करने के अधिकार पर कोई अनुचित पाबंदी नहीं लगाती। संविधान यह गारंटी नहीं देता कि कारोबार से जुड़ी सुविधाएं हमेशा मुफ्त ही उपलब्ध कराई जाएंगी।
सरकार का कहना है कि किसी शुल्क के कारण कारोबारी के मुनाफे में कमी आना अपने आप में मौलिक अधिकारों का उल्लंघन नहीं माना जा सकता। साथ ही, कारोबारी MDR का बोझ ग्राहकों पर भी नहीं डाल सकते।
शुल्क लगाने के अधिकार पर उठाए गए सवालों के जवाब में केंद्र ने कहा कि MDR न तो सरकार की ओर से लगाया गया टैक्स है और न ही कोई सरकारी फीस। यह एक कारोबारी भुगतान है, जिसे संबंधित बैंक के साथ हुए समझौते के तहत व्यापारी के खाते में भुगतान की जाने वाली रकम से काटा जाता है।
सरकार के अनुसार, पेमेंट एंड सेटलमेंट सिस्टम्स एक्ट, 2007 की धारा 10A के तहत उसकी भूमिका केवल यह तय करने तक सीमित है कि किन इलेक्ट्रॉनिक भुगतान माध्यमों पर शुल्क से छूट रहेगी।
इस छूट के दायरे से बाहर आने वाले लेनदेन के लिए MDR तय करने और उसके वितरण की जिम्मेदारी नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) के अधिकार क्षेत्र में आती है। NPCI भारतीय रिजर्व बैंक (RBI) की अनुमति के तहत UPI का संचालन करता है।
केंद्र ने कहा कि चूंकि सरकार न तो MDR तय करती है और न ही इसकी वसूली करती है, इसलिए संविधान का अनुच्छेद 265 इस मामले में लागू नहीं होता। यह अनुच्छेद कानून के अधिकार के बिना टैक्स लगाने या वसूलने पर रोक लगाता है।
शून्य MDR के लिए बैंकों को मिले 8,730 करोड़ रुपये
केंद्र सरकार ने मुफ्त डिजिटल भुगतान व्यवस्था की आर्थिक लागत का भी जिक्र किया। उसका कहना है कि शून्य MDR व्यवस्था से डिजिटल भुगतान की प्रोसेसिंग की लागत खत्म नहीं हुई थी, बल्कि इसका वित्तीय बोझ सरकार और भुगतान प्रणाली से जुड़े अन्य पक्षों पर चला गया था।
सरकार के मुताबिक, वित्त वर्ष 2021-22 से 2024-25 के बीच शून्य MDR लेनदेन को समर्थन देने के लिए अधिग्रहण करने वाले बैंकों को 8,730 करोड़ रुपये के प्रोत्साहन दिए गए। हालांकि, संसदीय स्थायी समितियों की रिपोर्ट का हवाला देते हुए केंद्र ने कहा कि यह सब्सिडी UPI व्यवस्था की अनुमानित सालाना परिचालन लागत का एक छोटा हिस्सा ही कवर कर पाई। सरकार ने इस लागत का अनुमान करीब 20,700 करोड़ रुपये लगाया है।
केंद्र के अनुसार, डिजिटल भुगतान व्यवस्था को लंबे समय तक बनाए रखने के लिए स्थायी वित्तपोषण मॉडल जरूरी है। इससे साइबर सुरक्षा, धोखाधड़ी रोकने, विवादों के निपटारे, तकनीकी विकास और डिजिटल भुगतान के बुनियादी ढांचे के विस्तार में निवेश किया जा सकेगा।